

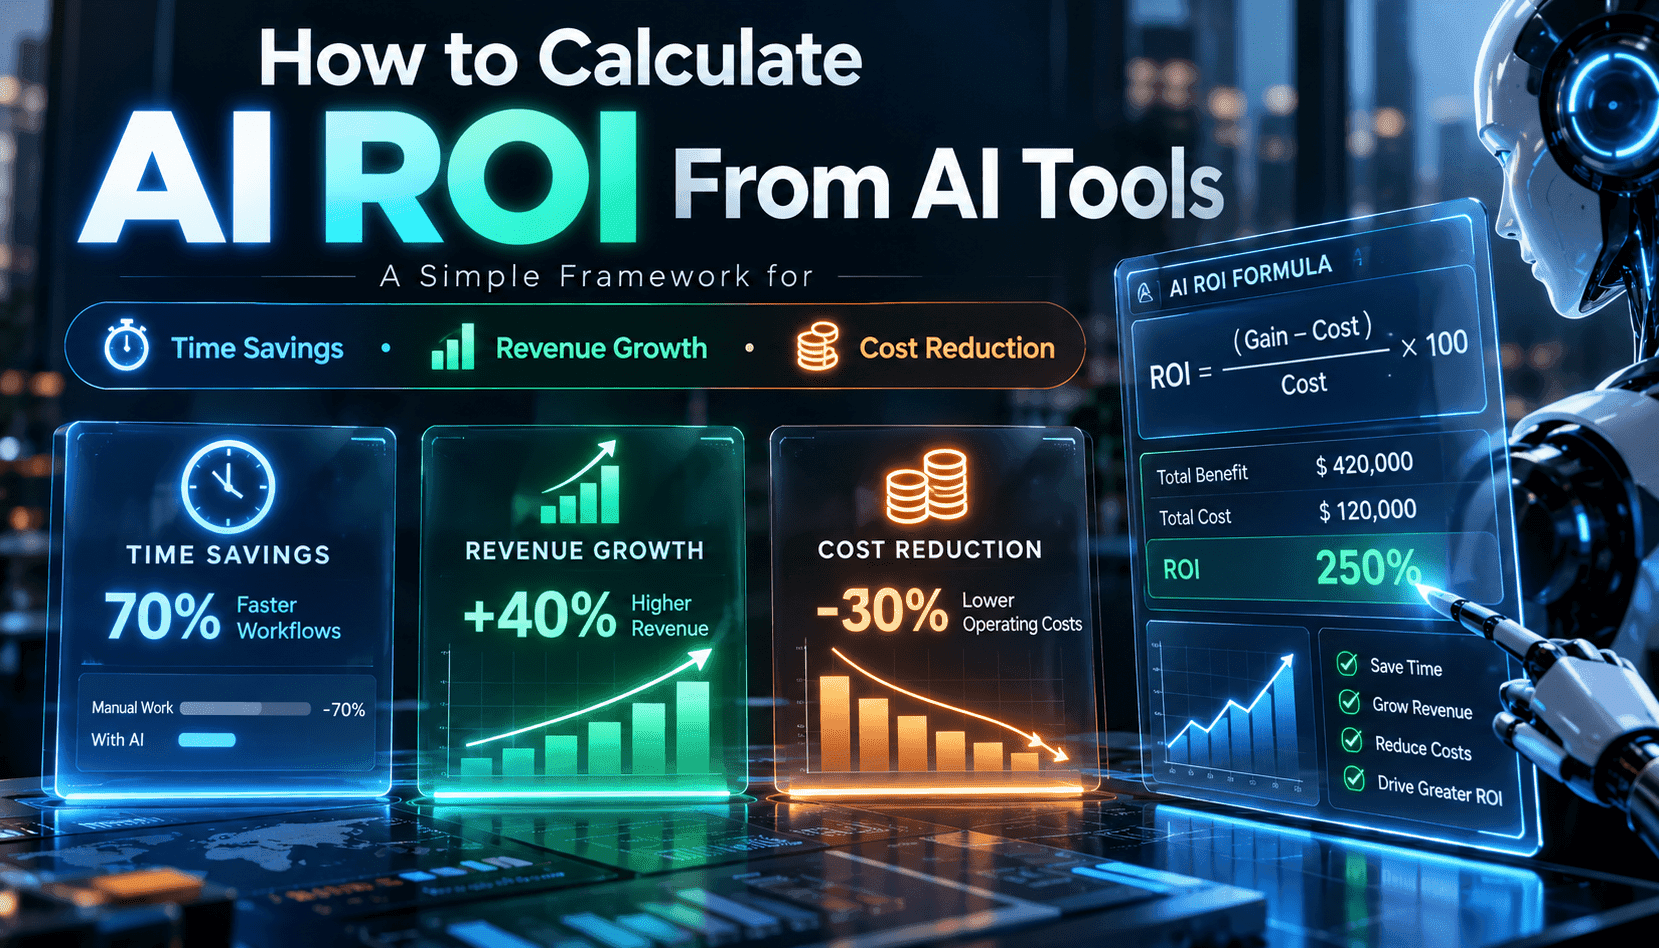
管理者经常要求团队为 AI 试点项目提供一个明确的投资回报率数字,得到的却往往是含糊的百分比或零散的效率提升案例。这会带来问题:财务团队需要可复现的数据,运营团队则需要一套方法来确定用例的优先级。本文将用一个简单明了的三分法取代模糊说法——分别衡量节省的时间、收入增长和运营成本削减,并提供清晰的方法,将每项收益换算为现金流。我们的目标是提供一份可重复使用的工作表,帮助团队在部署前后评估项目,得出有据可依的投资回报率。
切实可行的投资回报分析,始于严谨的衡量。在启用 AI 工具之前,先记录计划改造的工作流程基准数据:任务平均耗时、错误率、吞吐量、转化率和单位经济效益。至少使用数周的数据,或足够大的样本,以平滑日常波动。通过日志记录或简单的时间与动作研究,确保部署前后的数据可以直接比较。如果没有基准数据,效率提升就只能停留在推测层面,财务部门也会对所宣称的节省打折扣。
接下来,将收益归入三个价值类别之一。对于内部应用,节省时间是最直接的短期收益——使用包含各项用工成本的小时费率,将收回的工时换算为金额。衡量收入增长时,应追踪可归因于 AI 功能的新增潜在客户、转化率提升或新产品收入。运营成本削减则包括减少供应商费用、通过自动化降低云支出,或减少返工。每个类别都要明确需要追踪的直接 KPI,以及确定归因的方法。
最后,从收益中扣除经常性成本和一次性成本,计算净收益。成本应包括订阅费、模型推理或 API 使用费、额外云成本、实施、培训、变更管理,以及持续监控和治理的费用。根据得出的年度净收益,计算回本周期和年化投资回报率。以透明的假设呈现保守和乐观两种情景,让利益相关者清楚了解哪些因素会影响结果。