

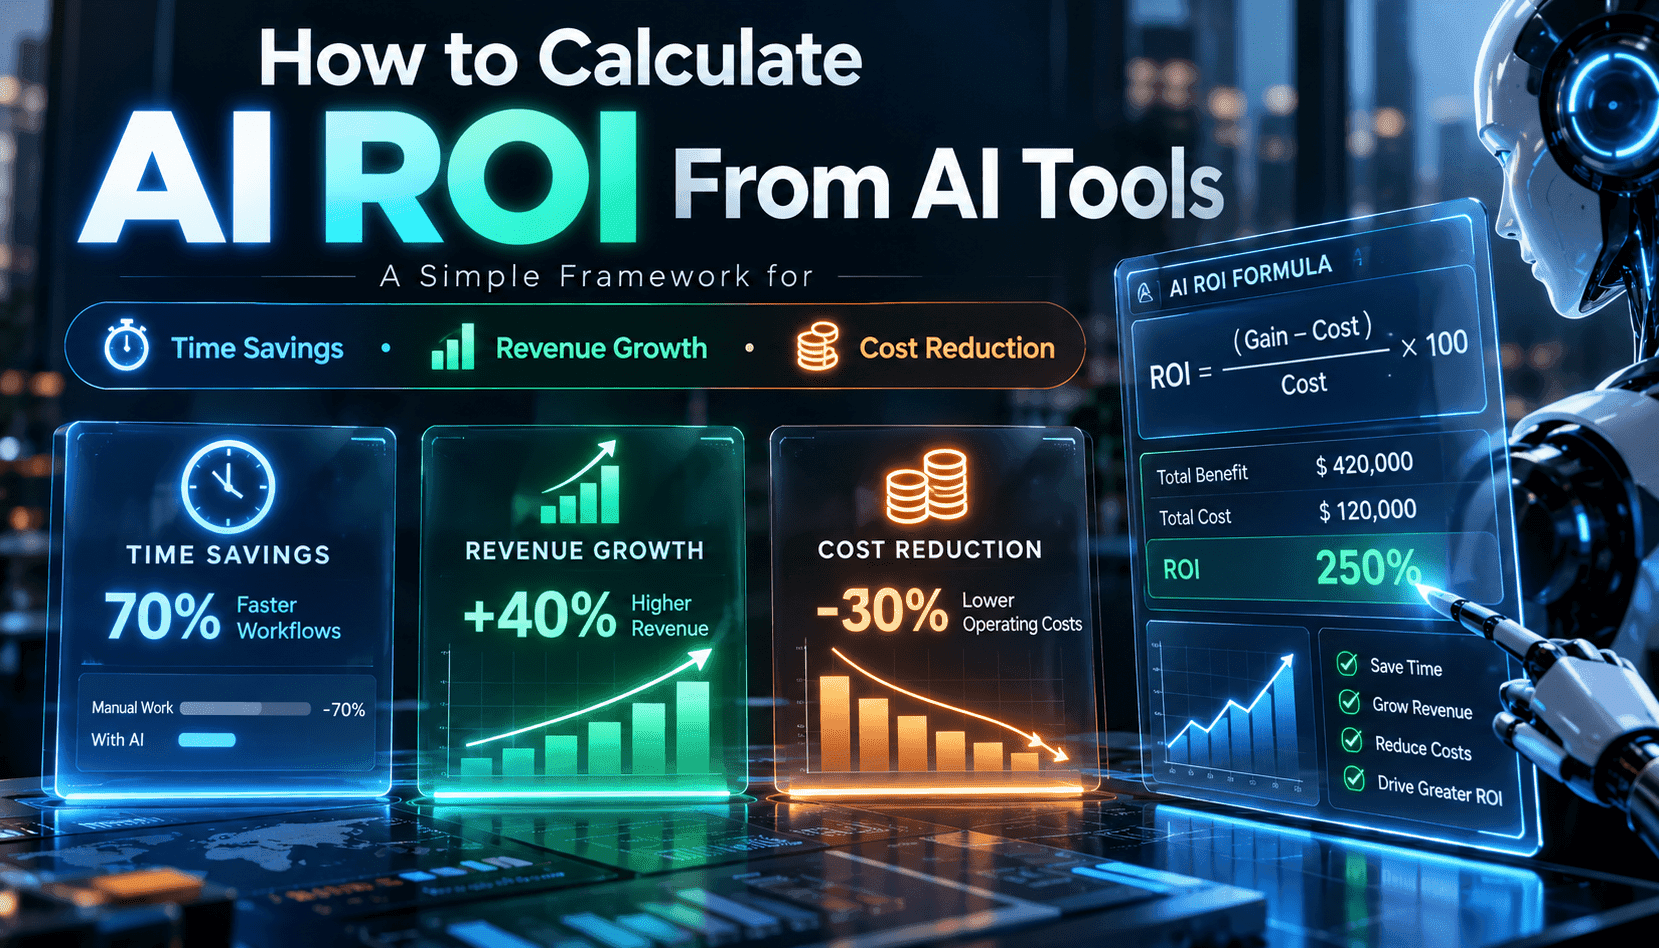
主管經常要求團隊提供 AI 試點計畫的單一投資報酬率數字,得到的卻往往是含糊的百分比或零星的生產力提升案例。這會造成問題:財務團隊需要可重複驗證的計算依據,營運團隊則需要一套方法來排定各種應用情境的優先順序。本文以簡明的三面向模型——節省時間、增加營收和降低營運成本——取代模糊的說法,並說明如何將各項效益換算為現金流。目標是建立一份可重複使用的工作表,讓團隊在部署前後都能據此算出有根據、經得起檢視的投資報酬率。
實用的投資報酬率分析,始於嚴謹的衡量。在啟用 AI 工具之前,先為預計調整的工作流程記錄基準指標:任務平均耗時、錯誤率、處理量、轉換率和單位經濟效益。至少使用數週的數據,或足以排除每日波動影響的樣本數。建立記錄機制,或進行簡單的工時與動作研究,才能在部署後進行公平比較。沒有基準數據,生產力提升就只能停留在推測,財務部門也會對所宣稱的節省效益打折扣。
接著,將效益歸入三個價值面向之一。對內部應用來說,節省工時是最明確的短期效益;可用包含薪資、福利與管理費用的完整時薪成本,將省下的工時換算為金額。營收成長則透過追蹤新增潛在客戶、轉換率提升,或可歸因於 AI 功能的新產品營收來衡量。降低營運成本則包括減少供應商費用、透過自動化降低雲端支出,或減少返工。每個面向都應明確訂出要追蹤的直接 KPI,以及判定效益歸因的方式。
最後,扣除經常性成本與一次性成本,計算淨效益。費用項目應包括訂閱費、模型推論或 API 使用費、額外雲端成本、導入、訓練、變革管理,以及持續監控與治理成本。根據計算出的年度淨效益,求出回本期和年化投資報酬率。提出保守與樂觀兩種情境,並公開說明假設,讓利害關係人看清哪些因素會影響結果。